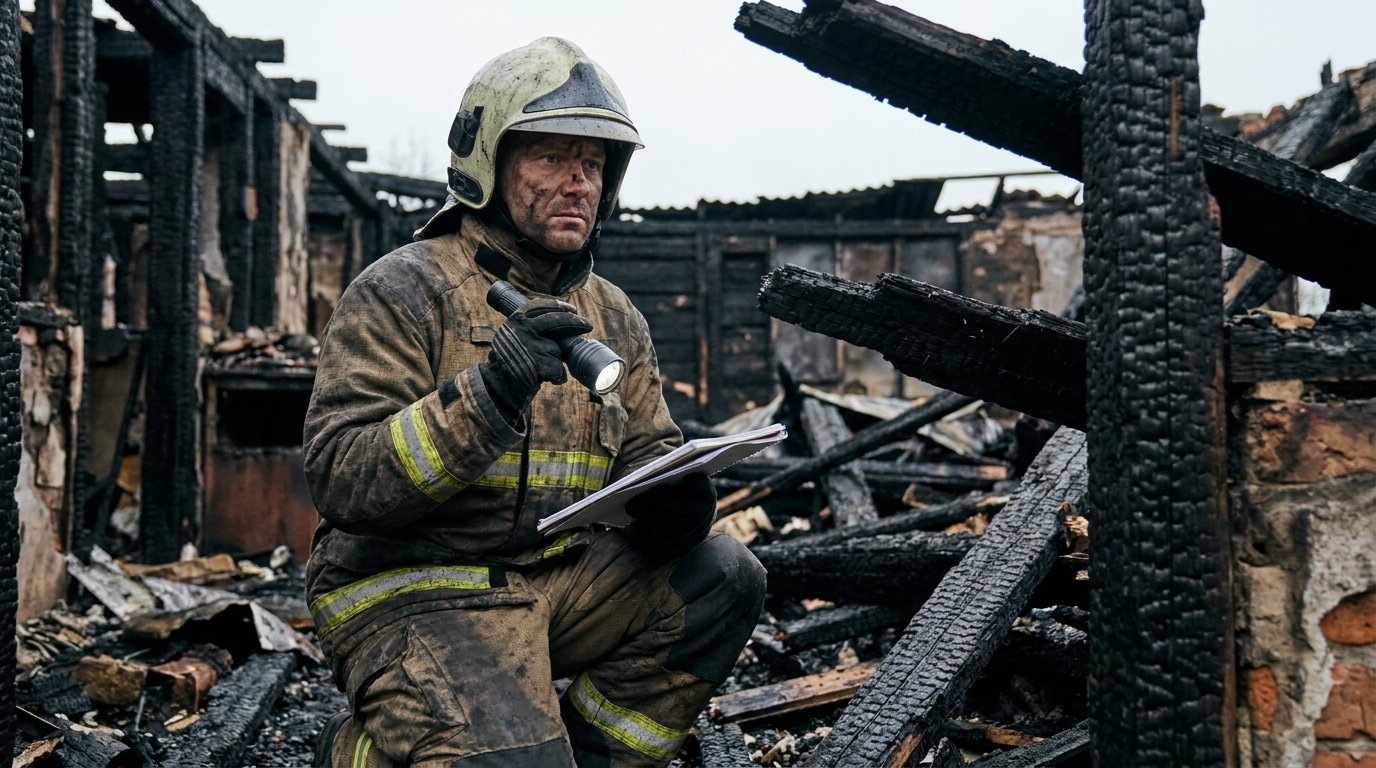
Après un feu de véhicule électrique ou de borne de recharge, une question décide de tout: d’où est parti le feu? Borne, véhicule ou installation, l’origine change les responsabilités et le montant de votre indemnisation.
Une expertise incendie véhicule électrique répond à cette question par l’investigation de terrain, pas par la lecture d’un devis de réparation. C’est le principe d’une expertise d’un véhicule incendié menée par un expert indépendant, multi-certifié CFEI, CFII, FIT et CI.
Est-il possible qu’un véhicule électrique prenne feu ?
Oui. Une batterie lithium-ion peut entrer en emballement thermique, une réaction en chaîne où une cellule en défaut monte en température et embrase les cellules voisines. Un choc, un défaut de charge ou un vice interne suffisent à l’amorcer, parfois plusieurs heures après l’événement initial.
Ce risque n’est pas propre au VE, mais l’emballement thermique change la nature du sinistre. Un feu de batterie en parking souterrain mobilise longtemps les pompiers et peut reprendre après une première extinction.
Comparer le risque incendie d’un électrique et d’un thermique alimente beaucoup de débats, et peu de statistiques stabilisées. Pour l’expert, la question utile n’est pas lequel brûle le plus, mais comment le feu a démarré. Les mêmes mécanismes se retrouvent sur d’autres équipements lithium, comme les sinistres liés aux installations solaires.
Comment l’expert distingue-t-il l’origine borne ou véhicule ?
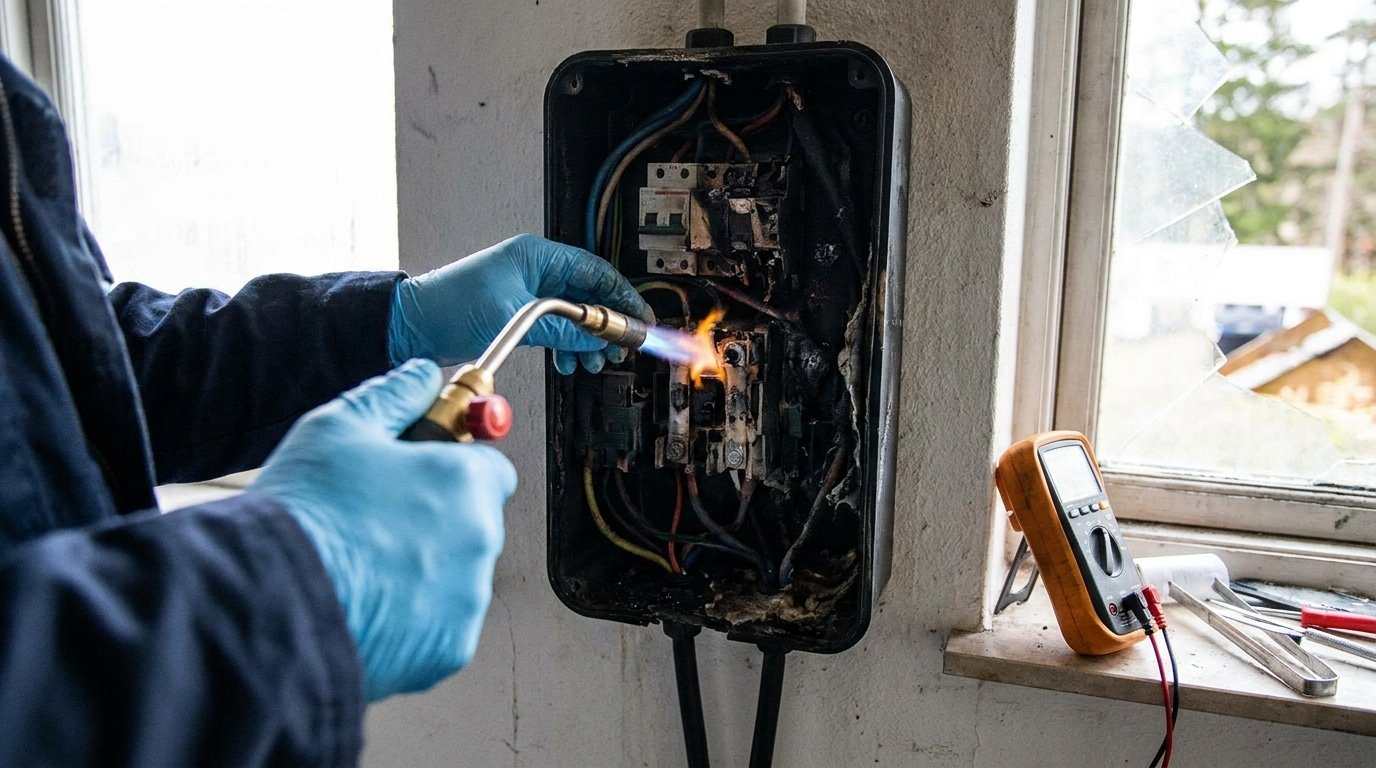
En remontant les indices de propagation jusqu’au point d’origine. L’expert lit les déformations, les charbonnages et l’atténuation des dégâts pour situer la zone où le feu ne peut pas être arrivé par simple propagation. Il compare ensuite l’état de la borne, du câble et du connecteur à celui du véhicule.
Sur la borne, l’analyse électrique cherche un défaut d’alimentation, un échauffement de contact ou un arc. Cette lecture relève d’une expertise incendie électrique à part entière, car le tableau, la ligne dédiée et la protection entrent dans le raisonnement.
Côté véhicule, l’attention porte sur le pack batterie, le chargeur embarqué et le faisceau. Savoir détecter un court-circuit à l’origine du feu permet de trancher entre une cause interne au VE et une cause située côté borne. Cette distinction, rarement traitée, conditionne tout le dossier.
Comment se passe une expertise après un incendie de VE ?
Selon une démarche RCCI, la recherche des causes et circonstances de l’incendie. L’expert protège la scène, documente, relève les points d’origine possibles, formule des hypothèses puis les teste une à une. La méthode NFPA 921 encadre ce raisonnement, de l’observation jusqu’à la cause retenue.
Dès l’arrivée, des mesures de sauvegarde protègent les indices avant l’enlèvement de l’épave. L’expert photographie, cartographie et prélève, car un VE déplacé ou noyé perd une partie de son information.
Ce travail suit la méthode scientifique NFPA 921: chaque hypothèse d’origine est confrontée aux constats, puis écartée ou conservée. Une expertise incendie véhicule électrique sérieuse ne conclut jamais avant d’avoir éliminé les autres départs plausibles.
Le rôle de l’expert dépasse le constat de dégâts: il établit une cause défendable, y compris en contre-expertise assurance et en recherche des causes et circonstances (RCCI). Comme expert d’assuré, il travaille pour vous, pas pour la compagnie qui indemnise.
Quelle est l’indemnisation pour un sinistre d’incendie ?
Elle dépend de votre contrat et de la cause retenue. Garantie incendie, valeur du véhicule, vétusté et responsabilité éventuelle d’un tiers, borne ou installateur, déterminent le montant. Un rapport d’origine et cause solide pèse directement sur ce que l’assureur vous propose.
Si l’origine désigne un produit ou une installation défaillante, un recours devient possible. Les démarches d’indemnisation après un sinistre véhicule gagnent à s’appuyer sur une expertise contradictoire plutôt que sur le seul rapport adverse.
Face à un feu de borne ou de véhicule électrique, un doute sur l’origine peut coûter cher: vous pouvez demander une expertise indépendante avant de valider le rapport de l’assureur. Un appel au 07 57 06 30 49 suffit à cadrer le dossier.