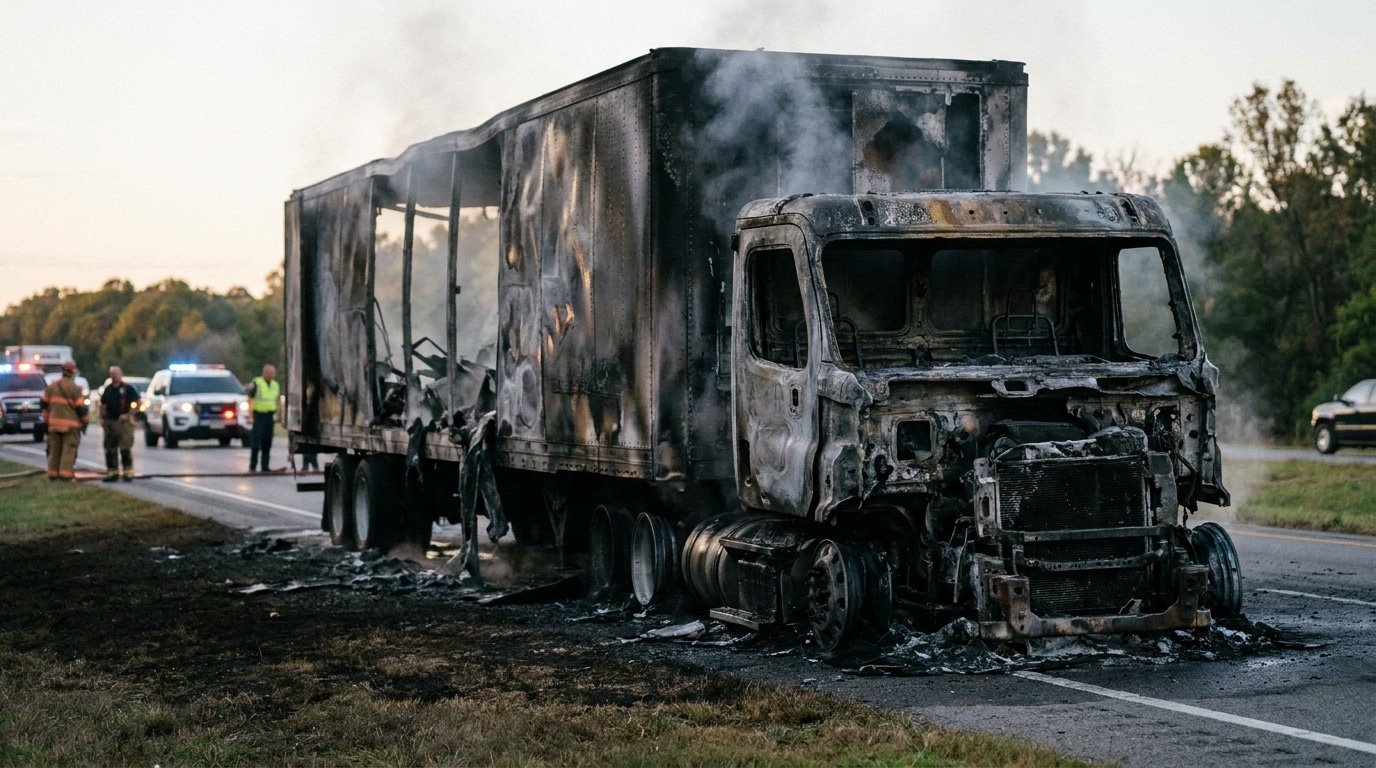
Un ensemble routier parti en fumée sur une aire d’autoroute, c’est un véhicule immobilisé, une marchandise détruite et une exploitation à l’arrêt. Les heures qui suivent décident souvent de l’indemnisation : ce que vous préservez, ce que vous déplacez, ce que vous documentez.
Cet article liste les gestes à poser avant tout déblaiement et le dossier à constituer du point de vue du transporteur. L’expertise incendie poids lourd relève de la même rigueur que l’expertise incendie d’un véhicule léger, avec des enjeux financiers démultipliés.
Comment se passe une expertise après un incendie de poids lourd ?
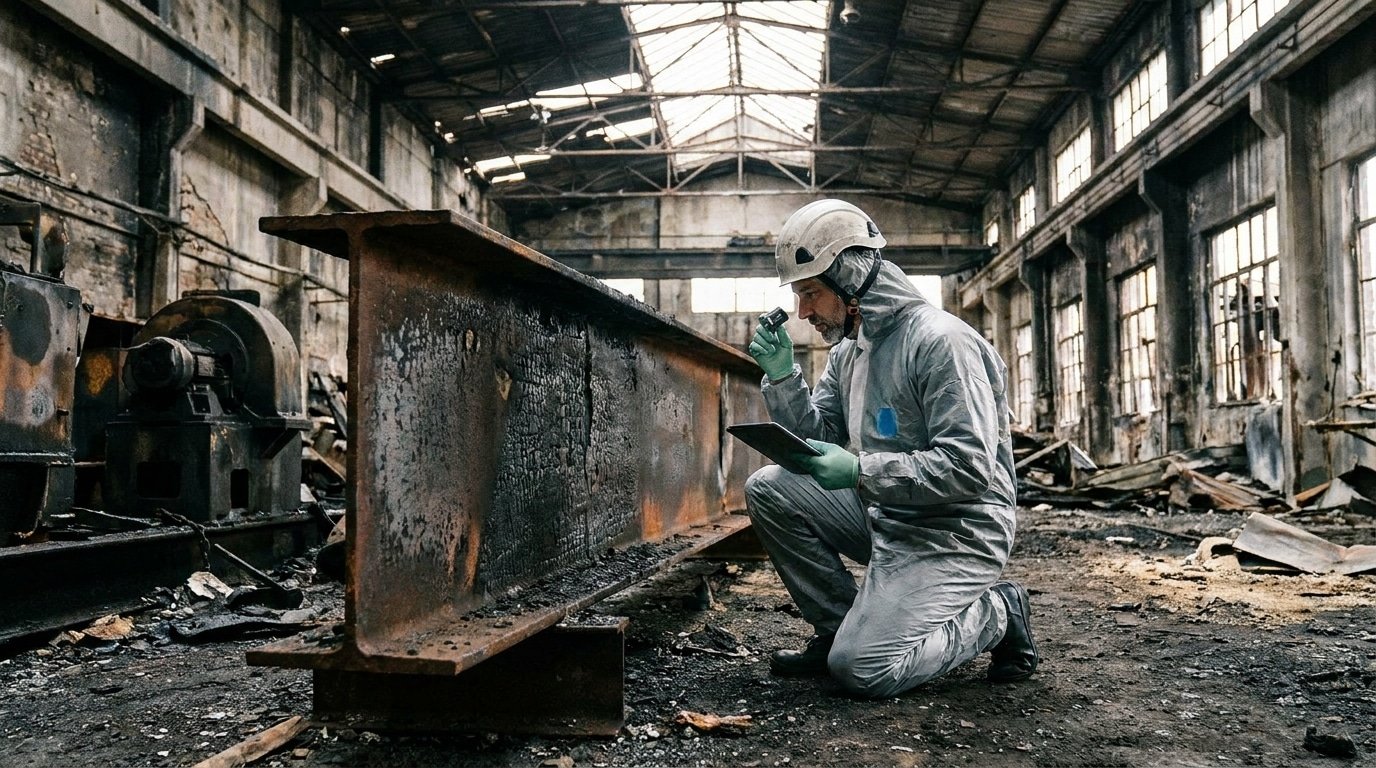
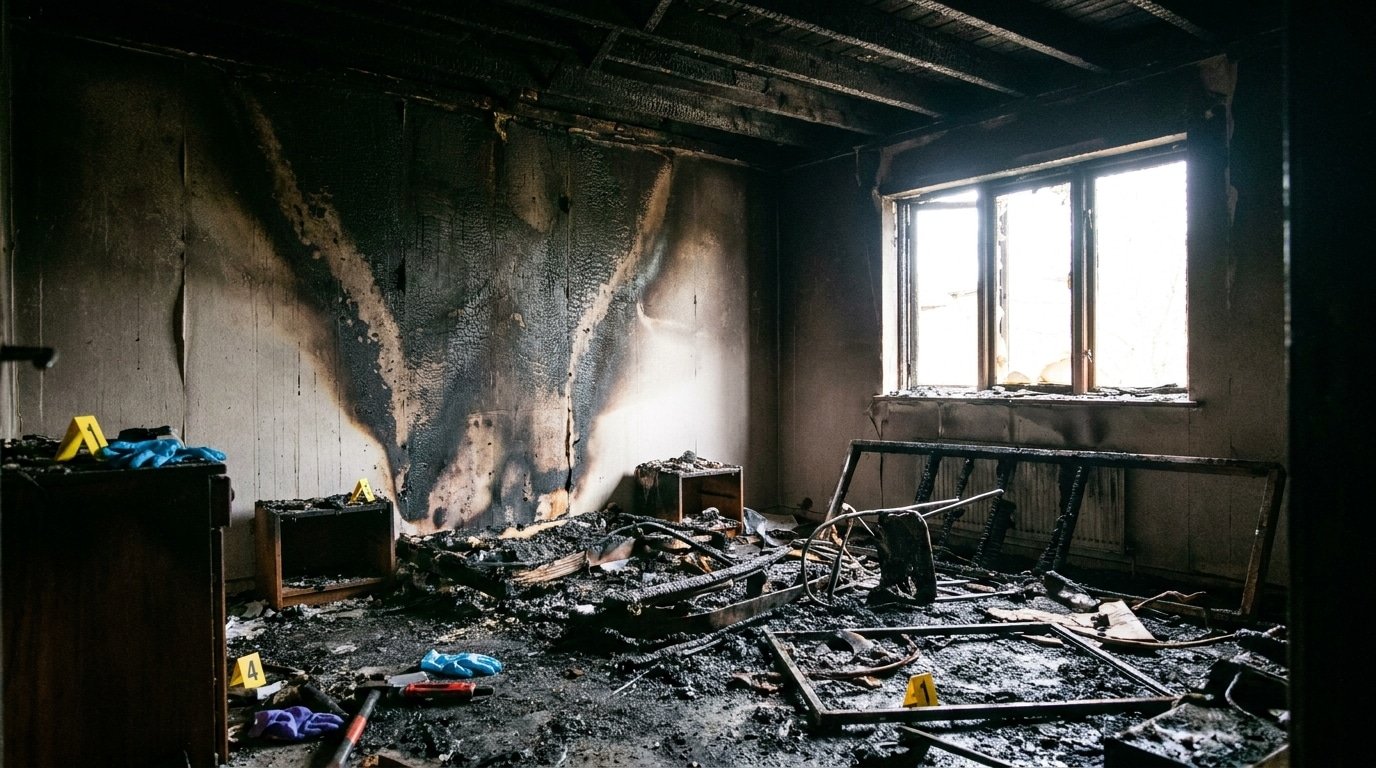
L’expert reconstitue l’origine et les causes du feu selon la méthodologie NFPA 921, en partant de la zone de moindre destruction vers le foyer. Chaque constat est tracé, photographié et documenté, afin que le rapport soit recevable en justice. L’origine conditionne la responsabilité, donc l’indemnisation.
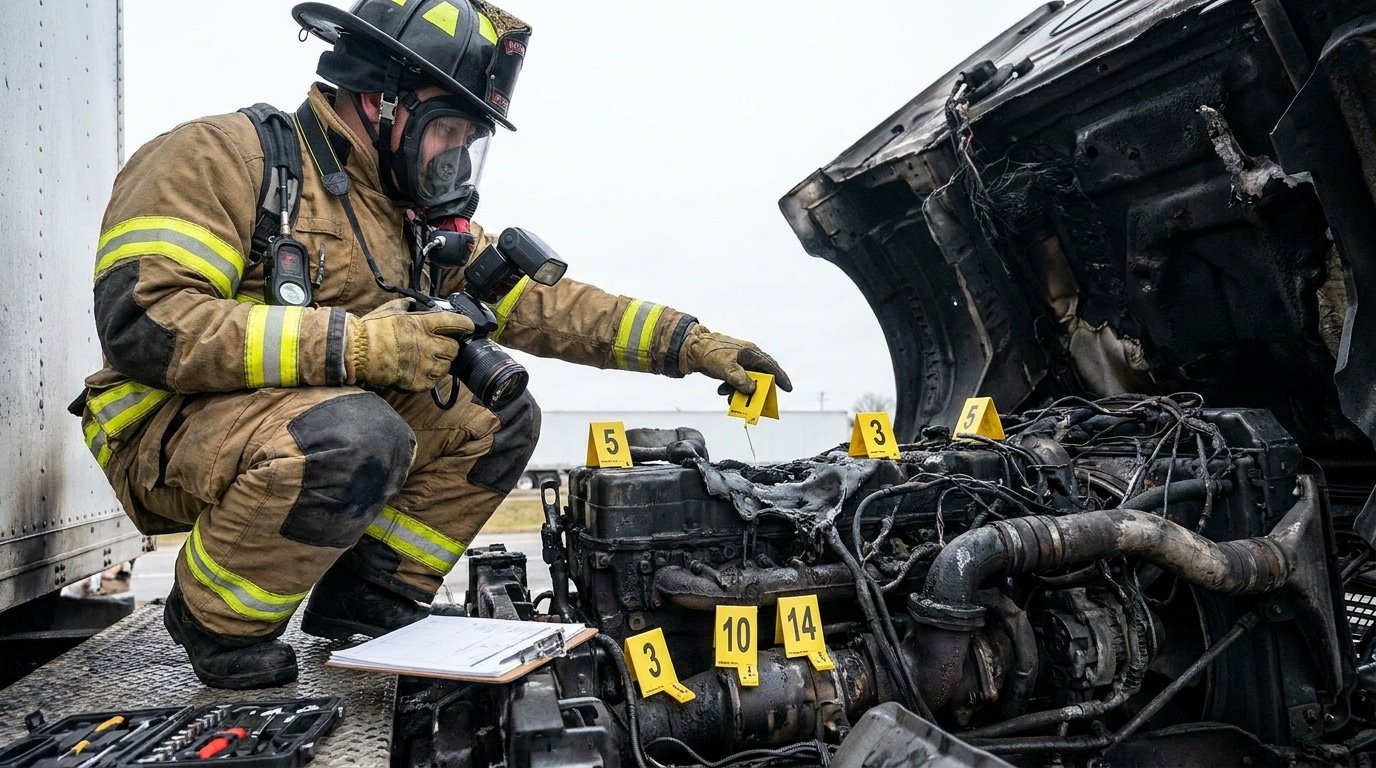
Sur un poids lourd, les scénarios les plus fréquents sont un départ moteur, une défaillance d’organe en roulage ou une origine électrique du départ de feu. Sur les ensembles récents, un feu de batterie lithium-ion impose une lecture technique spécifique : emballement thermique, propagation, résidus.
Cette approche s’appuie sur la méthode scientifique NFPA 921, utilisée par les enquêteurs certifiés CFEI et CFII. L’investigation RCCI, menée par un expert incendie indépendant, ne dépend d’aucune partie au litige. C’est ce qui distingue une expertise opposable d’un simple avis.
Avant tout déblaiement, faites analyser votre situation : la première consultation est gratuite et nous revenons vers vous sous 24 à 72 heures avec une première lecture du dossier, demander une première analyse de votre dossier.
Quelles preuves préserver dans les 48 heures après le feu ?
Ne déplacez rien et ne jetez rien. Sécurisez le véhicule, bâchez pour protéger la scène des intempéries, puis photographiez l’ensemble sous plusieurs angles. Conservez le tachygraphe, le carnet d’entretien et les documents de transport. Ces éléments fixent l’état réel au moment du sinistre.
Le déblaiement par un dépanneur efface des indices décisifs : position des organes, traces de combustion, résidus électriques. Les mesures pour préserver les preuves avant l’expertise sont donc prioritaires. Nous intervenons sous 24 à 48 heures pour les mesures de sauvegarde urgentes : bâchage, assèchement, sécurisation.
La checklist suivante reprend les gestes à poser dès les premières heures.
Le tachygraphe mérite une attention particulière : il atteste la conformité du temps de conduite et peut écarter l’hypothèse d’une négligence du conducteur. Sa mémoire, si elle a survécu, est une pièce objective pour l’expertise sinistre.
Quel dossier constituer pour défendre l’indemnisation du transporteur ?
Un dossier solide chiffre chaque poste distinctement et le rattache à une preuve. Pour un transporteur, quatre postes structurent la demande : la valeur du tracteur et de la remorque, la marchandise détruite, la perte d’exploitation et la location d’un véhicule de remplacement. L’origine du feu détermine qui supporte chaque poste.
- Tracteur et remorque : valeur vénale, équipements spécifiques, aménagements, documents d’immatriculation et factures.
- Marchandise : nature, valeur, lettre de voiture, conditions de transport et éventuelle présence de matières dangereuses.
- Perte d’exploitation : contrats en cours, chiffre d’affaires du véhicule immobilisé, engagements non honorés.
- Remplacement : coût de location pendant l’immobilisation, justificatifs à l’appui.
Un sinistre touchant une flotte professionnelle appelle la même méthode, étendue à l’ensemble des véhicules concernés. Plus le dossier est documenté tôt, moins l’assureur dispose de marge pour écarter un poste.
Que faire si l’expert de l’assureur refuse ou sous-évalue le sinistre ?
Vous n’êtes pas tenu d’accepter la première évaluation. L’expert mandaté par l’assureur défend les intérêts de l’assureur. Face à un refus de prise en charge ou à une estimation basse, trois voies existent : l’expert d’assuré, la contre-expertise, puis la tierce expertise en tiers neutre si le désaccord persiste.
L’expert d’assuré représente le sinistré de façon indépendante et porte sa lecture technique du dossier. La contre-expertise pour contester l’évaluation de l’assureur s’appuie sur les mêmes constats NFPA 921, mais opposables. En cas de blocage, la tierce expertise, désignée d’un commun accord, tranche par arbitrage, conciliation ou médiation.
Un rapport RCCI qui établit clairement l’origine, par exemple un court-circuit dans le faisceau moteur plutôt qu’une faute d’entretien, change la base de la négociation. La solidité technique du dossier pèse plus que le rapport de force avec l’assureur.