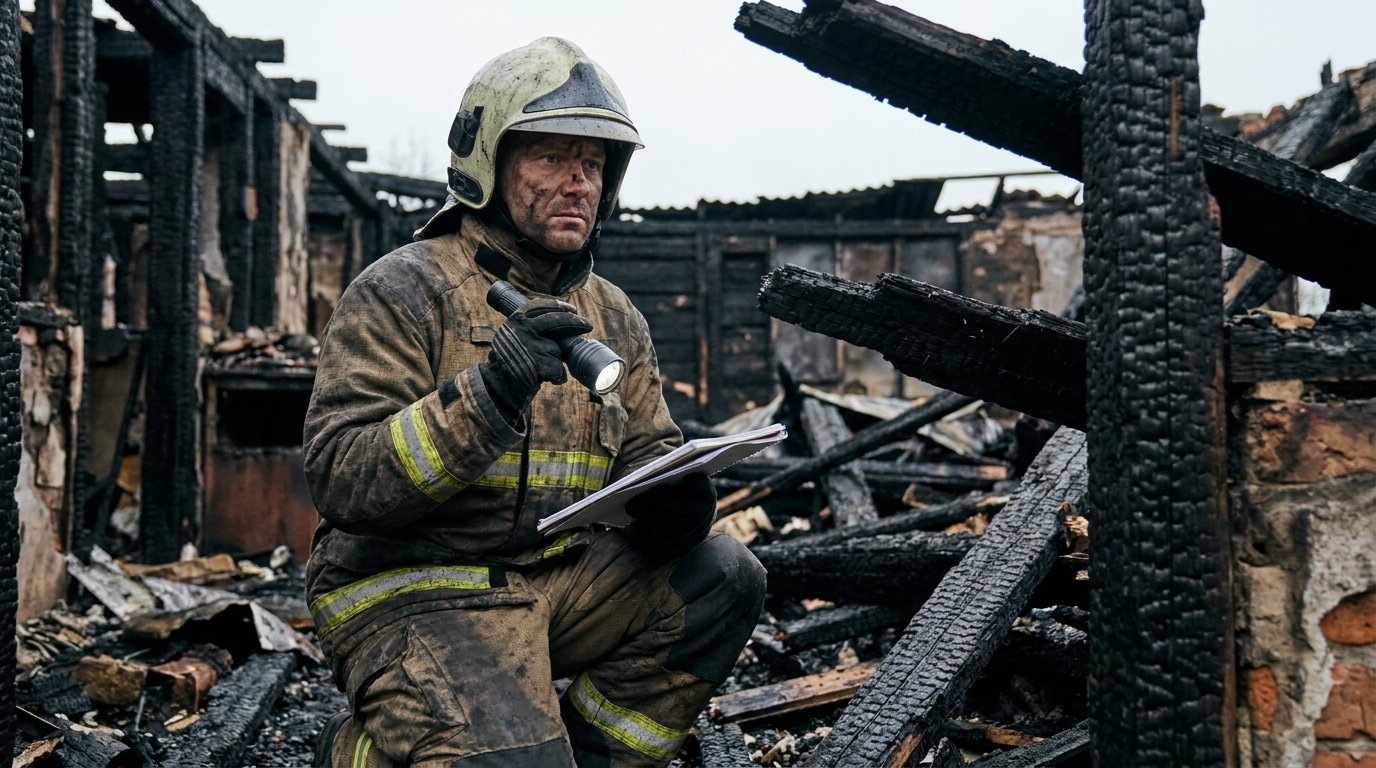
Après un sinistre, l’expert mandaté par votre assureur chiffre les dégâts et le montant proposé vous paraît sous-évalué. La question du tarif d’une contre-expertise habitation se pose alors vite, souvent avant même de savoir qui la finance.
Un expert incendie indépendant n’a aucun lien avec la compagnie : il défend votre estimation, pas la sienne. Faire appel à un contre-expert incendie revient à opposer un rapport technique au premier chiffrage, sur la base d’une méthodologie reconnue comme la NFPA 921.
Avant de parler montant, il faut comprendre le mécanisme : le tarif dépend de la mission, et une partie peut être prise en charge par votre contrat. C’est ce qui distingue une dépense subie d’un investissement encadré, comme le rappellent les avantages de la contre-expertise.
Qui doit payer une contre-expertise ?
En principe, l’assuré qui demande la contre-expertise règle son propre expert. Mais la plupart des contrats multirisque habitation contiennent une clause honoraires d’expertise : l’assureur rembourse alors ces frais, dans la limite d’un plafond contractuel. Le reste à charge se limite au dépassement éventuel de ce plafond.
Cette clause finance l’intervention d’un expert d’assuré, c’est-à-dire l’expert qui vous représente face à celui de la compagnie. Sans elle, les honoraires restent à votre charge, mais la contre-expertise peut malgré tout rester pertinente si l’écart d’indemnisation est important.
Le calcul mérite d’être fait au cas par cas. Comparer le plafond de remboursement au coût d’un expert d’assuré permet de savoir immédiatement si la démarche est neutre financièrement ou si elle implique un reste à payer.
Quel est le prix d’une expertise contradictoire ?
Un honoraire de contre-expertise se construit de deux façons : un forfait fixe, calé sur la mission, ou un pourcentage de l’indemnité obtenue. Le devis varie selon l’ampleur du sinistre, le nombre de postes à évaluer, la présence d’une recherche de cause (RCCI) et le périmètre d’intervention.
Sur un sinistre incendie, le chiffrage n’a rien de standard. Il faut reconstituer la valeur des biens détruits, distinguer les dommages directs des conséquences indirectes, et parfois établir l’origine du feu. Cette complexité explique qu’un tarif de contre-expertise habitation ne se lise jamais sur une grille unique.
Pour situer les ordres de grandeur selon le type de dossier, cette analyse détaille combien coûte une expertise incendie et les paramètres qui font bouger le devis.
La transparence est le vrai marqueur de sérieux. Un expert incendie indépendant chiffre sa mission avant d’intervenir, poste par poste, sans commission cachée ni indexation opaque sur votre indemnisation.
Avant toute intervention, vous pouvez demander un devis d’expertise détaillé et transparent qui chiffre précisément la mission adaptée à votre sinistre.
Comment lire la clause honoraires de son contrat habitation ?
La clause honoraires d’expertise figure dans les conditions générales ou particulières de votre contrat MRH, souvent au chapitre « en cas de sinistre » ou « garanties annexes ». Elle précise le montant remboursé, exprimé en pourcentage de l’indemnité ou en somme plafonnée, et les conditions pour en bénéficier.
Trois éléments méritent votre attention : le plafond de remboursement, la base de calcul (indemnité hors ou avec vétusté) et l’éventuelle exigence d’un expert diplômé. Ces paramètres déterminent la part réellement couverte et donc votre reste à charge final.
Ce reste à charge se combine avec la franchise du contrat. Anticiper votre reste à charge après sinistre évite les mauvaises surprises au moment du règlement et permet d’arbitrer en connaissance de cause.
Le déplacement de l’expert est-il facturé ?
Le déplacement est le plus souvent intégré au forfait de mission, pas facturé à part. Pour un sinistre incendie, l’expert se rend sur les lieux afin de constater les dommages, prélever les indices et documenter la scène. Un devis préalable précise le périmètre couvert avant tout engagement.
Le périmètre d’intervention compte autant que le tarif. Un expert incendie qui couvre la France, le Canada et l’international, y compris en expertise navale, se déplace sur des sinistres que peu de cabinets généralistes savent instruire.
La visite sur site conditionne la solidité du rapport. C’est ce document, appuyé sur des constats de terrain, qui servira ensuite à contester le premier chiffrage.
Comment contester une expertise d’assurance habitation ?
Pour contester, vous notifiez votre désaccord par écrit à l’assureur, puis vous mandatez votre propre expert : c’est la contre-expertise contradictoire. Les deux experts confrontent leurs conclusions ; en cas de blocage, un tiers expert peut être désigné. Le rapport technique reste votre principal levier.
Une lettre de contestation d’expertise habitation ouvre la procédure, mais ne suffit pas seule. Ce qui pèse, c’est la démonstration technique : chiffrage documenté, photos, référence méthodologique. Le même mécanisme s’applique à un dégât des eaux comme à un incendie.
Un expert multi-certifié CFEI, CFII, FIT et CI apporte cette rigueur méthodologique. Pour préparer la démarche, voici comment contester l’expert de votre assureur point par point.