Un refus d’indemnisation après une catastrophe naturelle laisse l’assuré seul face à des fissures, une inondation ou un départ de feu déclaré non couvert. Ce refus n’est presque jamais définitif. Une contre-expertise technique permet de rétablir la cause réelle du sinistre et d’appuyer un recours documenté, motif par motif.
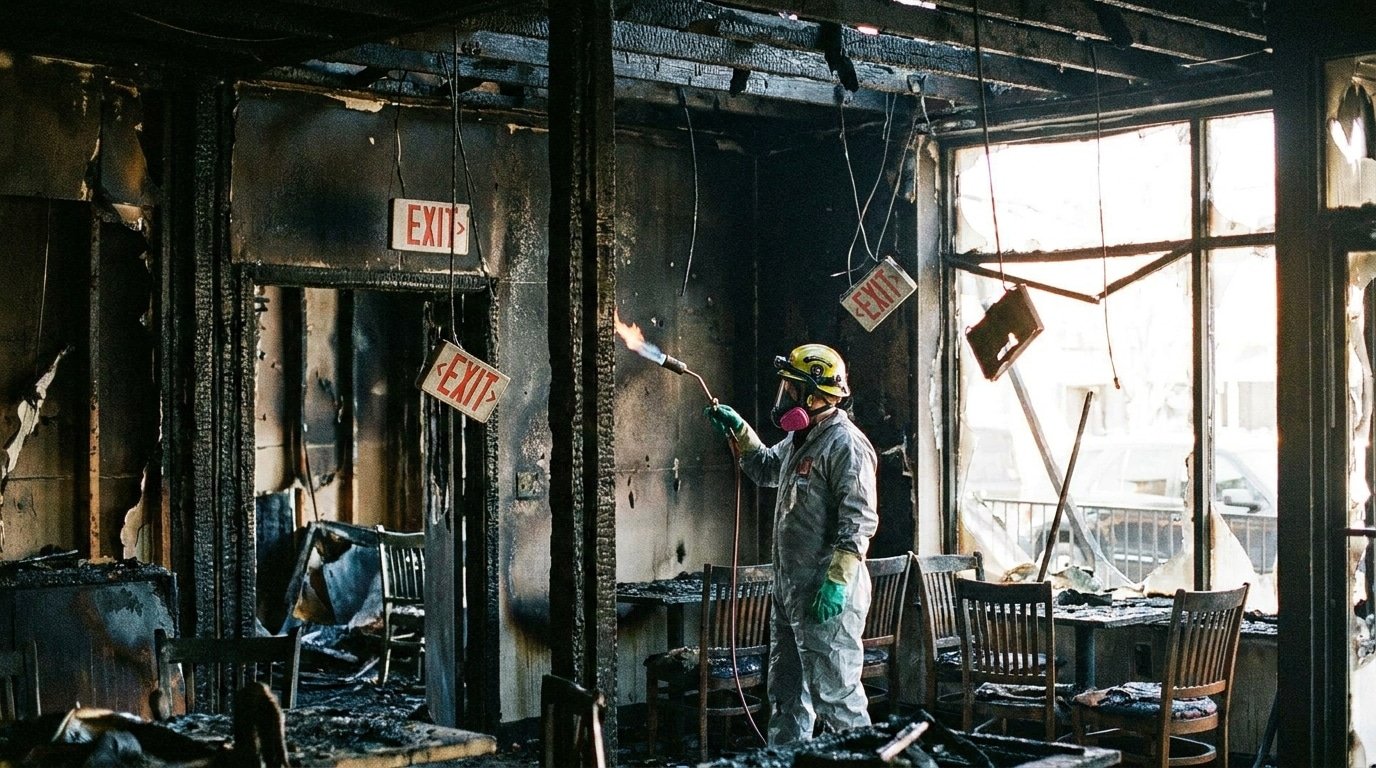
Quand un événement naturel se double d’un incendie (court-circuit après une inondation, départ de feu après la foudre), la frontière entre cause couverte et cause exclue devient le vrai sujet du litige. C’est précisément là qu’une contre-expertise indépendante pèse dans le dossier.
Est-ce que l’assurance peut refuser d’indemniser ?
Oui. Un assureur peut refuser ou minorer une indemnisation, même après un arrêté de catastrophe naturelle publié. Le refus s’appuie le plus souvent sur une exclusion de garantie, une cause contestée ou une vétusté invoquée. Chacun de ces motifs se conteste, à condition d’y opposer des éléments techniques précis.
Un refus n’est pas un verdict. C’est une position que l’assureur doit motiver par écrit, et que vous pouvez discuter. Le rapport de l’expert mandaté par la compagnie n’a pas valeur de vérité définitive : il reflète le point de vue de celui qui paie l’indemnité.
Pourquoi l’assurance refuse-t-elle après une catastrophe naturelle ?
Quatre motifs reviennent constamment : l’arrêté interministériel n’a pas encore été publié pour votre commune, la cause retenue est jugée hors garantie, le lien de causalité entre l’événement et le dommage est contesté, ou une vétusté est déduite du montant. Ces motifs se cumulent parfois dans une même lettre de refus.
- Arrêté non paru : sans reconnaissance officielle de l’état de catastrophe naturelle, la garantie ne se déclenche pas encore.
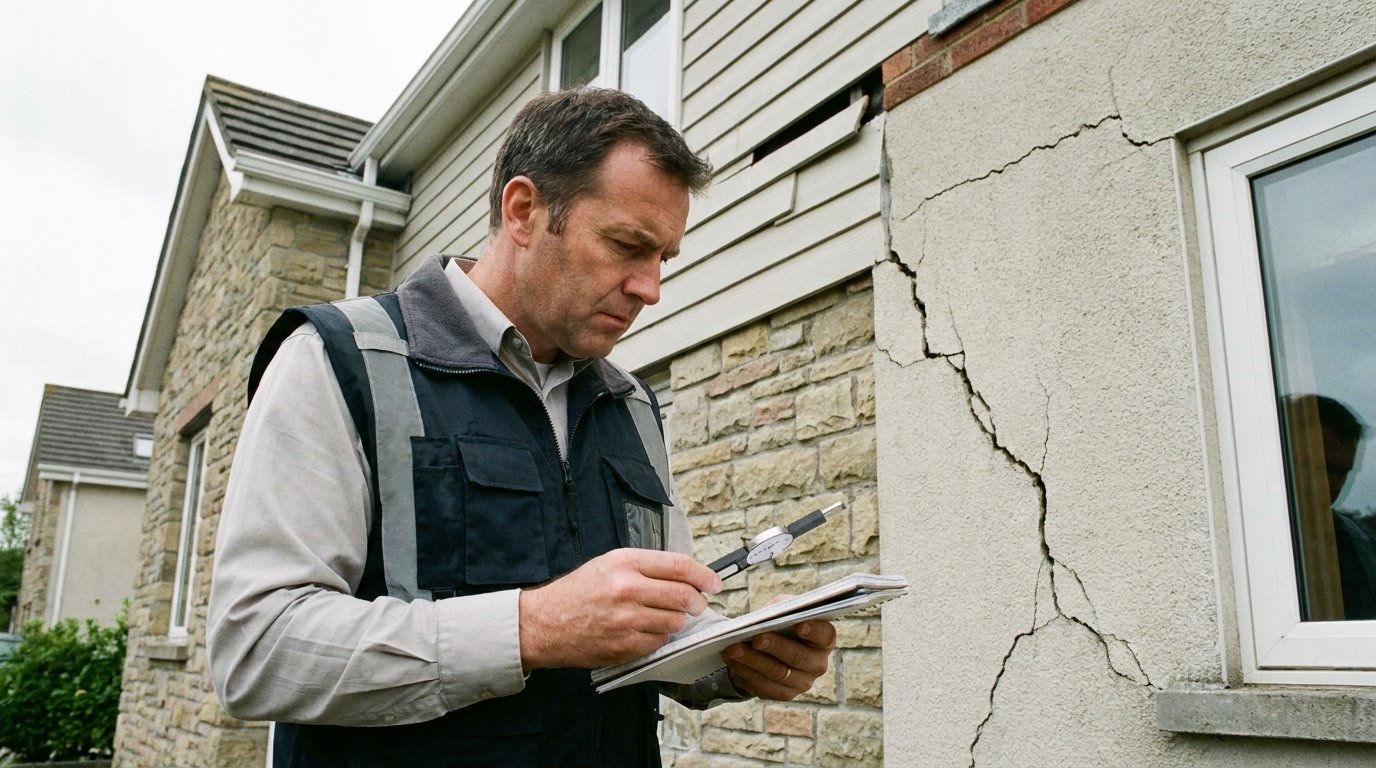
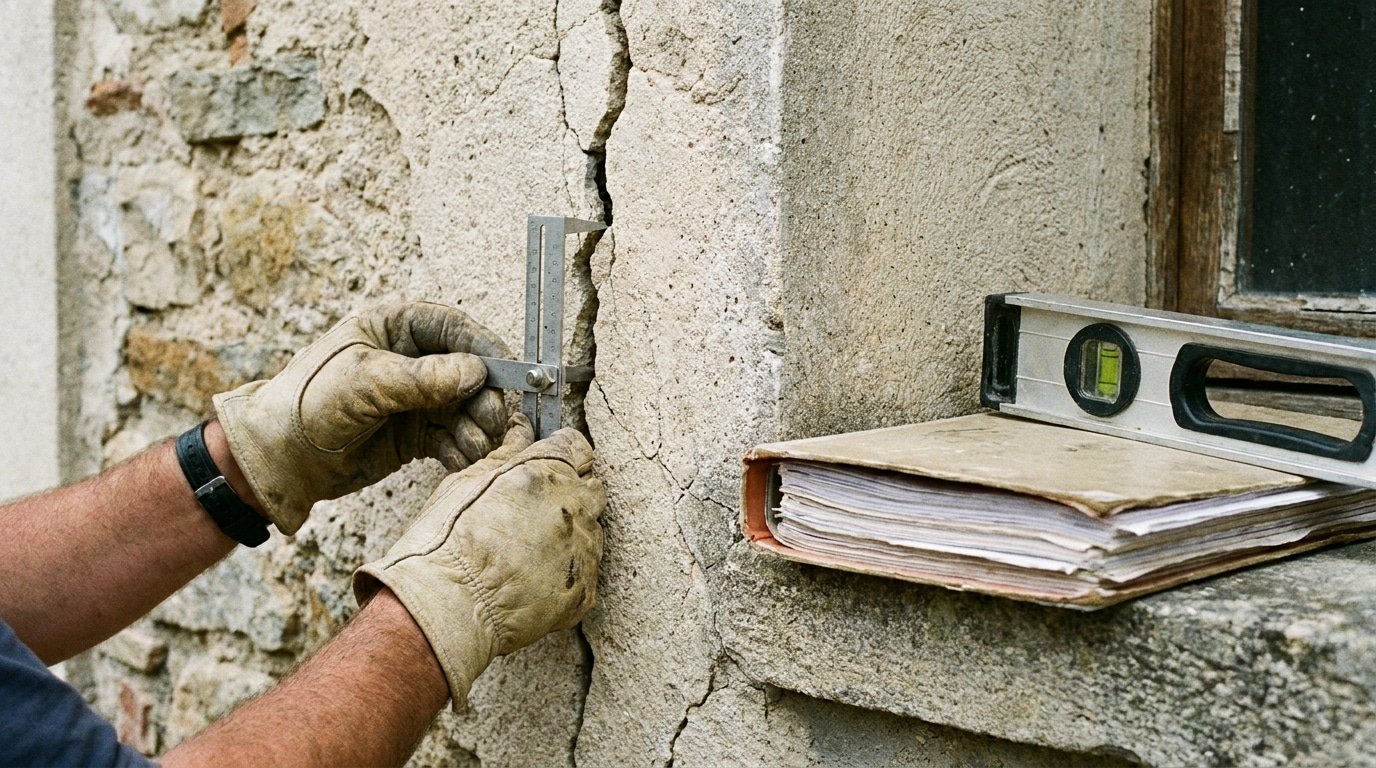
- Cause exclue : l’assureur attribue les fissures à un défaut de construction plutôt qu’à la sécheresse.
- Lien de causalité contesté : l’événement naturel serait sans rapport direct avec le dommage constaté.
- Vétusté : un abattement réduit l’indemnité au titre de l’usure du bien.
Sur les fissures liées au retrait-gonflement des argiles, comme sur un sinistre incendie post-inondation, tout se joue sur la démonstration de la cause. Un dossier construit permet d’organiser un recours avec un expert plutôt que de subir la lecture de l’assureur.
Contester un rapport sous-évalué demande une méthode. La marche à suivre après un refus d’indemnisation commence toujours par l’analyse technique du sinistre, avant tout échange juridique.
Que faire en cas de refus après une sécheresse ?
Réunissez d’abord la lettre de refus motivée, vos photos datées, l’arrêté de catastrophe naturelle et le rapport de l’expert d’assurance. Demandez ensuite une expertise contradictoire pour objectiver la cause des fissures et leur aggravation. Ce constat technique est la base d’un recours crédible, à opposer avant toute action.
La vétusté et la sous-évaluation sont deux points où l’assuré perd le plus. Faire chiffrer les travaux de reprise par un tiers indépendant aide à obtenir une indemnisation juste, alignée sur le coût réel de remise en état.
Si votre dossier a été refusé ou minoré, vous pouvez demander une expertise indépendante pour objectiver la cause et le montant du sinistre avant d’engager votre recours.
Attention au calendrier : la déclaration puis la contestation obéissent à des fenêtres de temps qui courent vite. Vérifiez les délais d’indemnisation applicables dès la réception du refus, pour ne pas fermer vous-même vos voies de recours.
Comment un expert indépendant renforce un recours ?
Un expert d’assuré défend vos intérêts, pas ceux de la compagnie. Il reconstruit la chronologie du sinistre, établit un constat contradictoire et trace le lien de causalité entre l’événement naturel et le dommage. Cette expertise contradictoire donne au recours une valeur technique que l’assureur ne peut ignorer.
Le rôle de l’expert d’assuré est de rééquilibrer un rapport à sens unique. Sur un incendie mêlé à un événement naturel, la méthodologie NFPA 921 et l’approche RCCI permettent de distinguer une cause couverte d’une cause exclue, point décisif du dossier.
Face au rapport adverse, l’enjeu est de contester l’expert de l’assureur sur des faits, pas des opinions : origine du feu, chronologie, mesures de sauvegarde prises, éléments matériels relevés sur site. Un expert incendie indépendant certifié CFEI, CFII, FIT et CI apporte cette lecture technique, en France comme à l’international.
Après le constat, la saisine du médiateur de l’assurance ou de la commission compétente s’appuie sur des pièces solides. Pour verrouiller cette étape, vous pouvez demander une expertise avant d’écrire votre courrier de contestation.
Quel est l’avantage d’être reconnu en catastrophe naturelle ?
La reconnaissance en catastrophe naturelle ouvre la garantie légale prévue au contrat multirisque habitation et encadre l’indemnisation des dommages directs. Elle transforme un sinistre a priori exclu en événement couvert, sous réserve du lien de causalité. C’est ce lien, souvent, que l’expertise indépendante doit établir.
Sans cette reconnaissance, ou avec un rapport qui la vide de sa portée, l’indemnité fond. Un dossier technique qui documente la cause, l’ampleur et l’aggravation du dommage sécurise le montant auquel vous avez droit, et limite les abattements contestables.