Après un incendie, le montant proposé par l’assurance paraît presque toujours inférieur aux pertes réelles. L’écart tient rarement au hasard: il vient de la vétusté appliquée, de postes de préjudice oubliés et d’une estimation réalisée sans véritable contradictoire.
Comprendre le calcul indemnisation sinistre incendie permet de vérifier chaque ligne avant de signer. Connaître vos droits à indemnisation après incendie change la discussion avec le gestionnaire, du bâtiment jusqu’au relogement.
Comment calculer l’indemnisation d’un sinistre incendie ?
L’indemnisation d’un sinistre incendie se calcule à partir de la valeur de reconstruction à neuf, de laquelle on retranche la vétusté, puis la franchise contractuelle. Le résultat dépend du régime du contrat: valeur à neuf, qui rembourse le remplacement, ou valeur d’usage, qui applique une décote liée à l’âge du bien.
La formule de base reste simple à poser:
- Valeur de reconstruction à neuf: coût réel pour rebâtir ou remplacer à l’identique.
- Moins la vétusté: décote selon l’âge et l’état avant sinistre.
- Moins la franchise: somme qui reste à votre charge, fixée au contrat.
Exemple de terrain. Une toiture reconstruite à neuf est estimée à 40 000 euros, avec 25 % de vétusté et 500 euros de franchise. L’indemnité immédiate ressort à 29 500 euros. En valeur à neuf, le différentiel de vétusté peut être versé après travaux, sur justificatifs.
Deux leviers pèsent lourd ici: le taux de vétusté retenu et le reste à charge et franchise. Un point de vétusté mal justifié, et l’addition grimpe de plusieurs milliers d’euros.
Pour vérifier ce que votre contrat vous doit réellement, vous pouvez faire analyser votre dossier par un expert indépendant avant toute acceptation.
Quelle est l’indemnisation possible en cas de sinistre d’incendie ?
L’indemnisation couvre plusieurs postes distincts, souvent additionnés de façon incomplète par l’assureur. Au-delà du bâti, entrent le mobilier, la perte de jouissance, les dommages collatéraux et les mesures de sauvegarde. Chaque poste répond à ses propres règles de preuve et d’évaluation.
Les postes à ne pas laisser de côté:
- Bâtiment et structure: gros œuvre, toiture, menuiseries, réseaux.
- Contenu et mobilier: biens personnels, équipements, stocks professionnels.
- Dommages fumée et eau: souvent plus étendus que le feu lui-même, l’intervention des pompiers détériore des zones épargnées par les flammes.
- Mesures de sauvegarde: bâchage, assèchement, sécurisation.
Le relogement et la perte d’usage sont régulièrement sous-estimés. L’assurance habitation prévoit une indemnité pendant la durée d’inhabitabilité, mais son calcul se discute. Détaillez vos droits sur l’indemnité de perte de jouissance avant d’accepter un forfait.
Pour un locataire, la logique diffère: le contrat couvre le contenu et la responsabilité, le propriétaire gérant le bâti. Le préjudice moral, lui, relève d’une procédure distincte et ne figure pas dans l’indemnisation matérielle standard.
Comment se déroule l’indemnisation après un sinistre ?
L’indemnisation suit cinq étapes: déclaration à l’assureur sous cinq jours ouvrés, expertise sur site, remise du rapport d’évaluation, versement d’une provision, puis solde après accord ou réparation. Les mesures de sauvegarde interviennent en amont pour stopper l’aggravation des dommages.
Le délai d’indemnisation d’une maison varie selon la complexité du dossier et la qualité des pièces fournies. Un chiffrage précis accélère le versement: une estimation des dégâts documentée limite les allers-retours avec le gestionnaire.
Pour sécuriser le bien juste après le feu, les mesures de sauvegarde (bâchage, assèchement) doivent être engagées vite. Une intervention sous 24 à 48 heures évite que l’eau et l’humidité n’étendent le préjudice initial.
Comment marche l’assurance en cas d’incendie ?
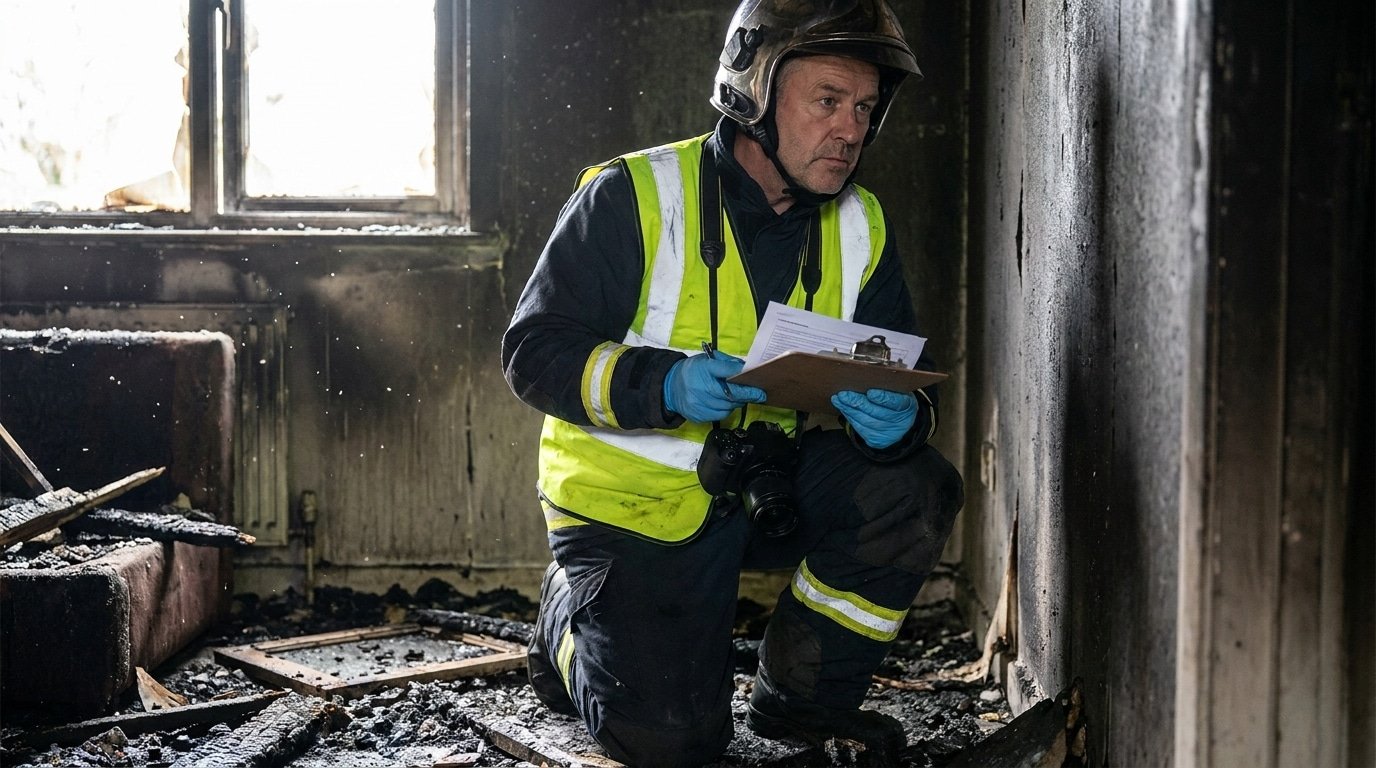
L’assureur mandate son propre expert, dont la mission est de chiffrer le sinistre pour la compagnie. L’assuré peut opposer un expert d’assuré, qui défend ses intérêts. En cas de désaccord, une contre-expertise assurance, menée en expertise contradictoire, confronte les deux évaluations.
Cette asymétrie est le point aveugle de beaucoup de dossiers. L’expert de la compagnie n’est pas malhonnête, mais il travaille pour celui qui le paie. Un expert d’assuré rééquilibre le rapport de force, pièces et méthode à l’appui.
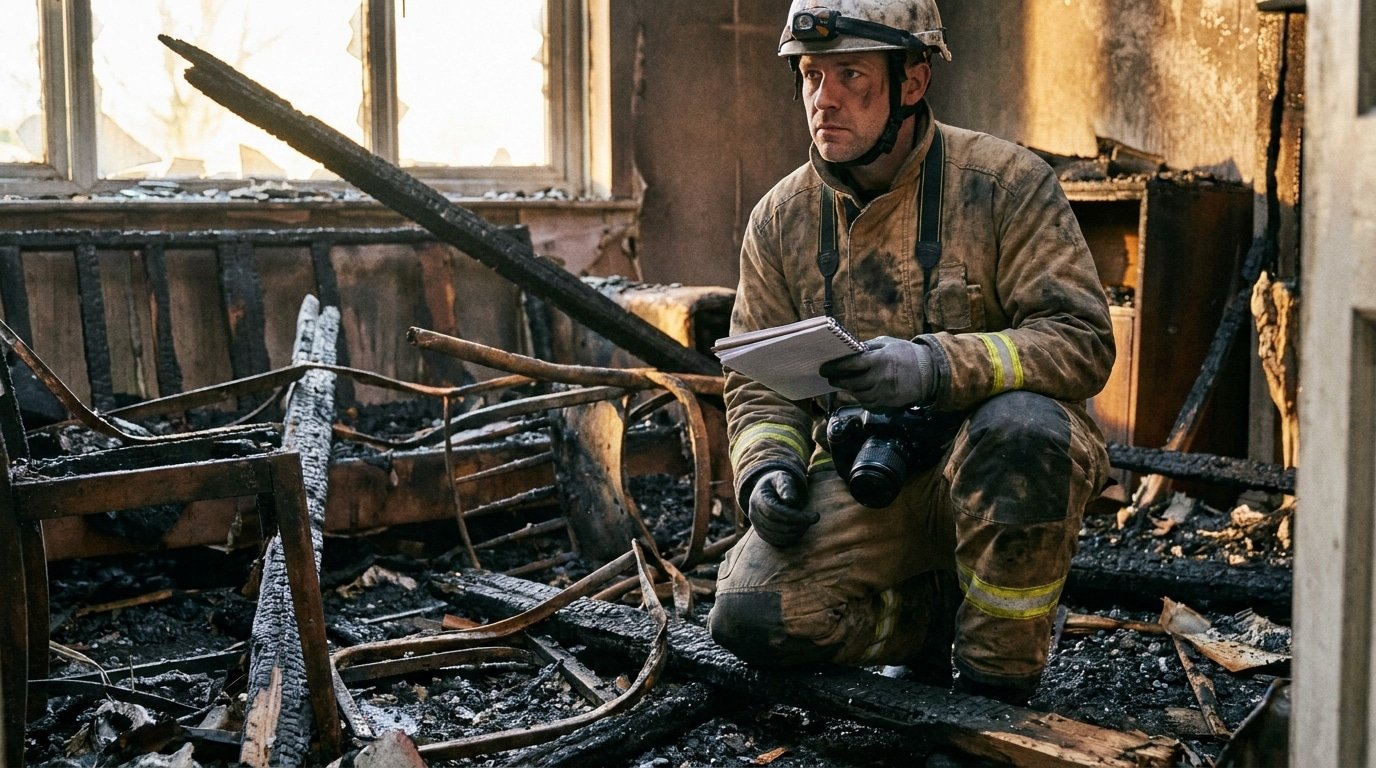
La recherche des causes compte autant que le chiffrage. Une investigation RCCI menée selon la méthodologie NFPA 921 produit un rapport recevable en justice, qui sécurise à la fois l’origine du feu et la ligne entre garanties mobilisables et exclusions.
L’indépendance est déterminante. Un expert indépendant certifié CFEI et CFII, non lié à une compagnie, n’a aucun intérêt à minorer votre préjudice. Fire Forensic intervient à ce titre en France et à l’international, avec plus de 500 expertises conduites.
Les points de négociation qui changent le montant final
Quatre leviers modifient réellement le montant: le taux de vétusté, la sous-assurance, le respect des délais et la tenue d’une expertise contradictoire. Chacun se chiffre et se conteste avec des éléments objectifs, pas avec des arguments de principe.
La vétusté. Un taux appliqué de façon forfaitaire gonfle la décote. L’état réel du bien avant sinistre, photos et factures à l’appui, justifie souvent un taux inférieur. Mesurez l’impact de la vétusté sur l’indemnisation poste par poste.
La sous-assurance. Si les capitaux déclarés sont inférieurs à la valeur réelle, la règle proportionnelle réduit l’indemnité dans la même proportion. Vérifiez votre exposition au risque de sous-assurance dès la réception de l’offre.
Le contradictoire. Accepter une première proposition sans analyse ferme la discussion. Une expertise contradictoire, menée avant signature, est le moment où se gagne l’essentiel du différentiel. C’est là que se joue concrètement le calcul indemnisation sinistre incendie.